Artykuł sponsorowany
Dlaczego szkoda w domu lub mieszkaniu bywa wyłączona z ochrony mimo ważnej polisy majątkowej
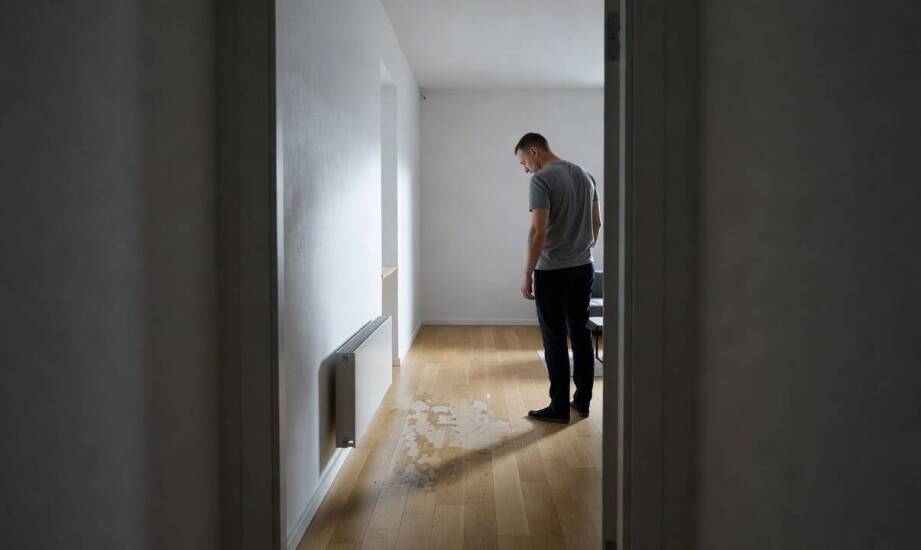
Właściciel domu zgłasza zalanie piwnicy wodą z pękniętej rury wodociągowej, licząc na szybką interwencję. Polisa majątkowa pozostaje ważna od kilku lat, a roczna składka została w pełni opłacona. Mimo to towarzystwo ubezpieczeniowe odmawia wypłaty środków lub drastycznie obniża ostateczną rekompensatę. Podobna sytuacja zdarza się przy kradzieży z garażu wolnostojącego albo poważnym uszkodzeniu dachu po silnej wichurze. Przyczyna takiej decyzji rzadko leży w samym zdarzeniu niszczącym, lecz w precyzyjnych szczegółach zawartej umowy oraz konkretnych okolicznościach powstania szkody.
Ochrona ubezpieczeniowa a przyczyna szkody i rażące niedbalstwo
Ochrona majątkowa obejmuje ściśle określone zdarzenia losowe, takie jak pożar, zalanie, przepięcie czy kradzież z włamaniem. Mechanizm ten nie zadziała jednak w sytuacji, gdy przyczyna szkody została wyłączona z odpowiedzialności już na etapie podpisywania polisy. Typowym przykładem braku ochrony jest zalanie spowodowane systematycznym zawilgoceniem ścian. Wynika ono najczęściej z wieloletnich nieszczelności instalacji sanitarnej oraz zaniedbania bieżącej konserwacji rur. Inny częsty przypadek to uszkodzenie mienia na skutek błędów konstrukcyjnych budynku, które istniały jeszcze przed wejściem umowy w życie. Kodeks cywilny w artykule 827 jasno precyzuje, że ubezpieczyciel nie ponosi odpowiedzialności, jeżeli ubezpieczający wyrządził szkodę umyślnie lub wskutek rażącego niedbalstwa.
Dokumenty ogólnych warunków ubezpieczenia standardowo wyłączają wszelkie szkody wyrządzone w stanie nietrzeźwości. Rażące niedbalstwo obejmuje między innymi pozostawienie uchylonych okien podczas długiej nieobecności domowników. Należy do niego również zignorowanie obowiązku przeprowadzenia wymaganych prawem budowlanym przeglądów kominowych, gazowych oraz elektrycznych. Brak regularnej konserwacji dachu czy rynien prowadzi najczęściej do odmowy wypłaty przy zalaniu wnętrza opadami atmosferycznymi. Samowolne przeróbki budowlane bez odpowiednich pozwoleń skutkują wyłączeniem, jeśli miały bezpośredni wpływ na powstanie usterki. Dodatkowe ograniczenia dotyczą zazwyczaj nieruchomości niezamieszkanych przez kilka miesięcy w roku lub wykorzystywanych w ponad połowie do prowadzenia działalności gospodarczej.
Limity świadczeń i zasady weryfikacji warunków umowy
Wysoka suma gwarancyjna na polisie nie oznacza automatycznej wypłaty maksymalnej kwoty po każdym zgłoszonym zdarzeniu. Dla garażu wolnostojącego lub mniejszych pomieszczeń przynależnych często obowiązują procentowe podlimity, wynoszące na przykład od 10 do 25 procent sumy ubezpieczenia głównych ruchomości domowych. Odszkodowanie za sprzęt elektroniczny czy sportowy przechowywany w garażu bywa ograniczane do z góry ustalonych kwot, wynoszących przykładowo 3000 lub 5000 złotych, niezależnie od faktycznej wartości utraconego mienia. Przedmioty o szczególnej wartości, takie jak biżuteria, dzieła sztuki czy gotówka, podlegają osobnym regulacjom, wynoszącym na przykład kilkanaście procent całościowej sumy ubezpieczenia. Rozszerzenia pakietu o ryzyka dodatkowe zmieniają zakres ochrony, ale nigdy nie znoszą podstawowych wyłączeń generalnych opisanych na początku dokumentu.
Ogólne warunki ubezpieczenia wyraźnie grupują informacje o wyłączeniach generalnych i szczególnych dla poszczególnych rodzajów ryzyka. Analizę takiego dokumentu najlepiej rozpocząć od sprawdzenia definicji najważniejszych pojęć oraz precyzyjnego ujęcia przedmiotu ochrony. Kolejnym krokiem staje się dokładna weryfikacja listy wyłączeń odpowiedzialności, a także dołączonych tabel z podlimitami kwotowymi. Świadome rozróżnienie drobnego ograniczenia odpowiedzialności od całkowitego braku ochrony pozwala ubezpieczonemu uniknąć bolesnych rozczarowań podczas procesu likwidacji ewentualnych szkód.
Analiza dostępnych wariantów rynkowych pomaga dostosować konkretne zapisy do specyfiki danego budynku. Działająca stacjonarnie w Wołominie Agencja Ubezpieczeniowa Piast zajmuje się rzetelnym porównywaniem ofert wielu towarzystw pod kątem indywidualnych potrzeb mieszkańców regionu. Dopasowując ubezpieczenie majątkowe w Zielonce lub sąsiednich miejscowościach, pod uwagę bierze się zarówno mury, jak i ruchomości domowe. Taka dokładna weryfikacja ułatwia dostosowanie limitów odpowiedzialności do rzeczywistej wartości wyposażenia oraz uwzględnia wymogi dotyczące regularnych przeglądów technicznych.
Praktyczne działanie polisy majątkowej zależy zawsze od precyzyjnego odczytania wyłączeń, zrozumienia nałożonych limitów oraz przestrzegania zasad prawidłowego użytkowania nieruchomości. Dopiero połączenie tych trzech elementów daje właścicielowi pełny, wiarygodny obraz tego, w jakich dokładnie sytuacjach zyska on faktyczne wsparcie finansowe po wystąpieniu nieprzewidzianej szkody.
Kategorie artykułów
Polecane artykuły
Freeride mtb – dla kogo są dedykowane te modele?
Freeride MTB to styl jazdy łączący elementy downhill i cross-country, oferujący ekstremalne doznania na trasach górskich. Charakteryzuje się pokonywaniem różnorodnych przeszkód terenowych, takich jak skocznie czy dropy, co wymaga od rowerzysty odpowiednich umiejętności oraz doświadczenia. Główne zal
Jakie są najczęstsze przyczyny odwołań od wyroków karnych i jak kancelaria może pomóc?
Środki odwoławcze w postępowaniu karnym stanowią istotny mechanizm kontroli orzeczeń sądowych. Umożliwiają one weryfikację prawidłowości rozstrzygnięcia oraz ocenę zgodności wyroku z przepisami prawa materialnego i procesowego. Postępowanie odwoławcze nie polega na ponownym prowadzeniu całego proces